商品车运输是高货值、多环节、强时效的业务。一台商品车从主机厂下线到经销商入库,往往要经历短驳、干线、仓储、装卸、二次配送等多个节点。很多企业以为“买了保险就万事大吉”,但真正发生货损时,理赔争议常常不是出在事故本身,而是出在投保范围、免赔条款、货损取证和理赔时效这四个环节。据行业统计,商品车物流理赔纠纷中,相当比例源于条款理解偏差与证据链不完整。本文从技术与安全视角,拆解这四个最容易忽视的风险点,并给出可执行的应对建议。
一、投保范围:保单写的是“普货”,运的却是商品车
商品车不是普通货物。单车价值高、批量集中、车型差异大,尤其是新能源商品车,还涉及动力电池、高压系统、充电状态等特殊风险。如果企业用普通货运险的思维去覆盖商品车运输,很容易出现“能运不能赔”的尴尬。
常见盲区包括:第一,按普货投保,未对商品车的高价值、易刮擦、玻璃轮毂等部位做特别约定;第二,只投保基本险,忽略了装卸、临时仓储、水湿、盗抢、玻璃单独破碎、轮毂划伤等附加险;第三,二手车、展车、改装车、试验车等非标车辆未逐车列明,导致出险后对标的价值和风险程度产生争议;第四,多式联运场景下,公路、铁路、水运各段责任划分不清,出现货损时互相推诿。
据交通运输部公开信息,商品车运输属于道路货运的重要细分领域,合规要求持续提高。据国家金融监督管理总局(原银保监会)公开信息,保险条款应明确保险标的、责任范围与免责事项。企业要做的,不是简单比价,而是把运输合同中的责任条款与保单条款逐项对齐。建议在投保前完成三件事:一是按车型、车值、运输路线和季节做风险盘点;二是对新能源车电池状态、充电上限、运输固定方式做单独约定;三是要求逐车列明清单,避免“统保统赔”带来的模糊空间。
二、免赔条款:理赔时最贵的往往是“小字”
免赔条款是理赔争议的高发区。很多企业只关注保费和保额,却忽略了免赔额、免赔率、绝对免赔和相对免赔的区别。等到出险时才发现,小额刮擦要自担,部分损失要按比例扣减,甚至某些原因直接被列为除外责任。
商品车运输中,典型免赔或除外场景包括:自然损耗、锈蚀、氧化;包装不当或固定不牢导致的位移、碰撞;驾驶员无证、酒驾、超载、疲劳驾驶等违规行为;战争、罢工、暴动等不可抗力;新能源电池因亏电、过放、高温暴露等使用不当导致的损坏。尤其要注意,电池自燃与电池自然衰减、亏电损坏在条款中可能被区别对待。如果企业没有提前确认,出险后很容易被归入“使用不当”或“自然损耗”。
据保险行业协会公开资料,货运险条款对装载、加固、交接、施救等环节通常有明确要求。企业可以把免赔条款“翻译”成操作SOP:装车前检查固定点、轮挡、绑带;运输中监控车速、急刹、颠簸路段;对高价值车辆加保玻璃、轮毂、电池附加险;在合同中明确免赔部分由谁承担。对于高频低损,可以评估自留风险与小额快赔机制,避免每单都走完整理赔流程。对于低频高损,则要通过附加险和再保险安排把尾部风险兜住。
三、货损取证:现场十分钟,理赔少扯皮
货损取证是理赔的“胜负手”。很多企业出险后第一反应是赶紧把车修好、把货送走,结果现场证据灭失,责任无法划分。商品车运输环节多,交接记录就是责任边界。发车前、装车中、到货后三个节点,必须留下可追溯的证据。
建议建立标准化证据包:交接单、封条编号、车辆外观照片与视频、里程与油量/电量记录、GPS轨迹、车机或OBD数据、温控记录、第三方检测报告、电子签收与时间戳。技术手段可以显著降低取证难度,例如影像记录仪、电子围栏、异常震动报警、电池SOC监测、电子交接单等。据中物联汽车物流分会等公开资料,商品车物流的交接与验车记录是责任划分的关键依据。
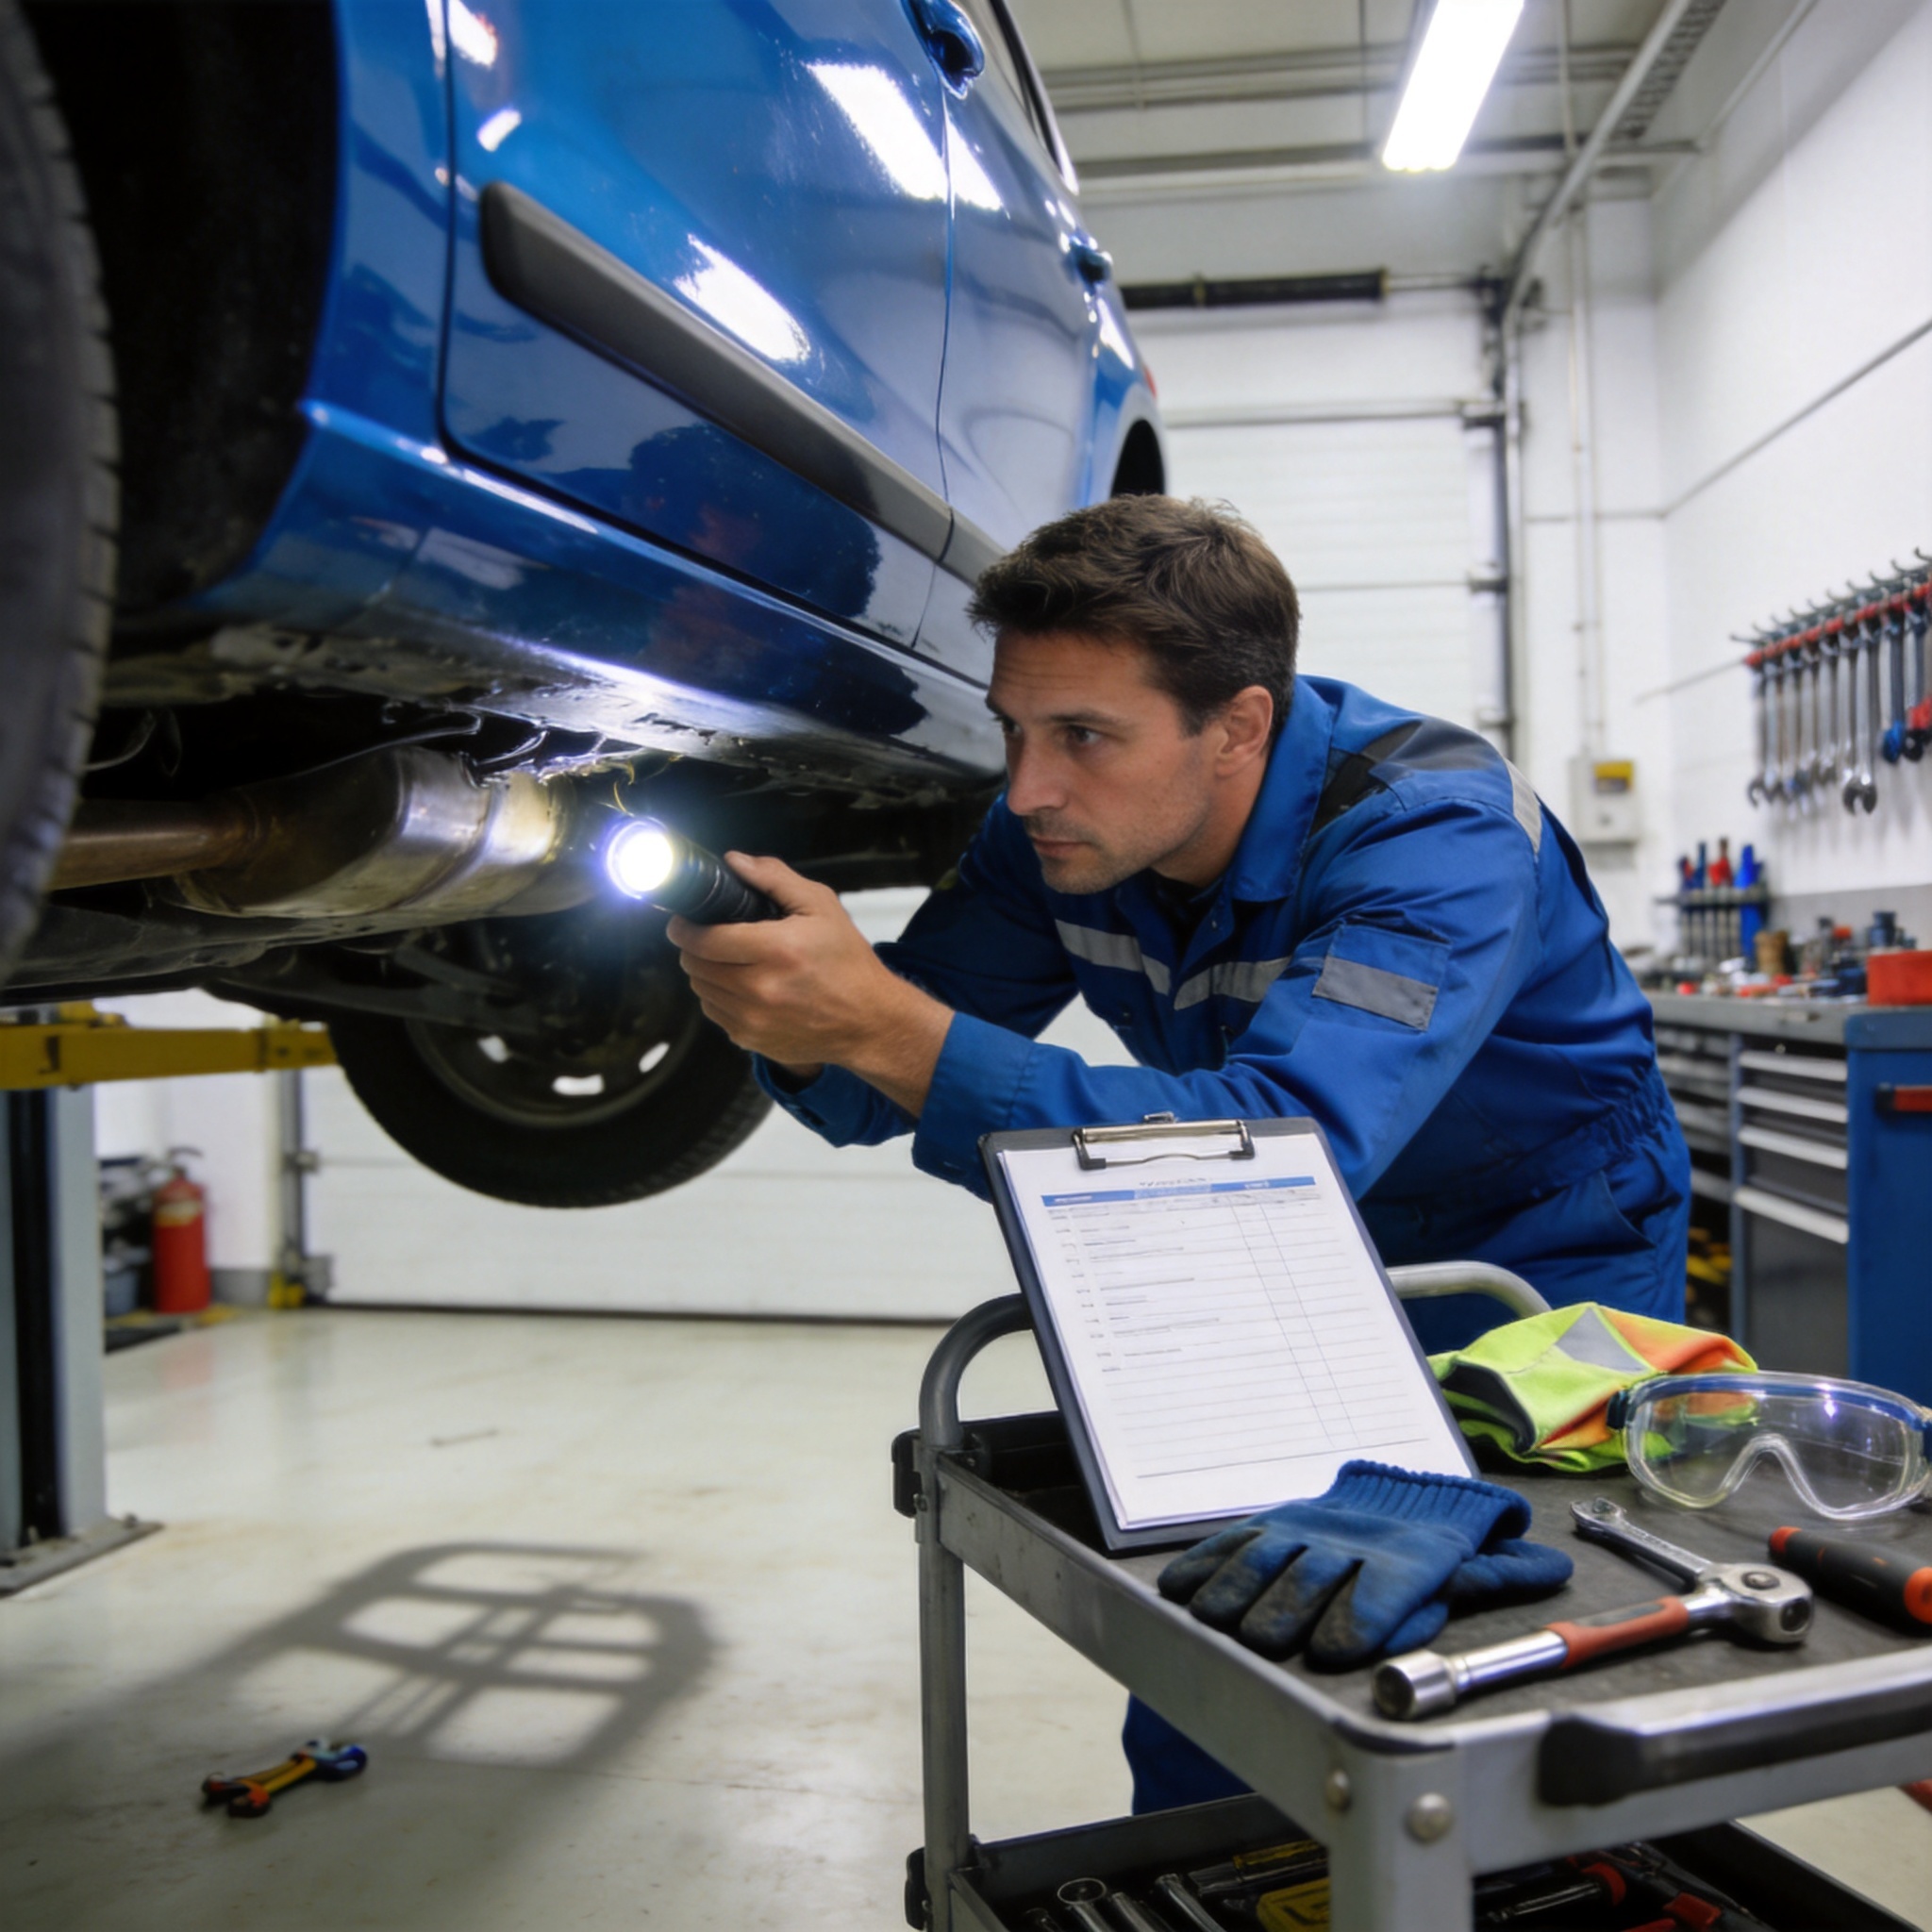
操作上,发车前应绕车验车,重点拍摄前后保险杠、车门、玻璃、轮毂、车顶;装车时拍摄固定方式与绑带位置;到货后与接收方共同验车,发现异常立即报案并保留现场。若必须移动车辆,应先完成全景、局部、细节三层拍摄,并记录时间、地点、天气、在场人员。对于新能源车,还要记录剩余电量、充电状态和仪表报警信息。把取证清单嵌入司机端App或小程序,让一线人员“照着做”,比事后补材料有效得多。
四、理赔时效:不是“赔不赔”,而是“多久赔”
理赔时效直接影响企业现金流和客户满意度。商品车单价高,一台车压上几周,资金成本和交付压力都会放大。理赔慢,通常不是保险公司单方面原因,而是企业侧资料不全、责任不清、对接人频繁更换、内部审批链条过长共同造成。
常见时效卡点包括:报案时限超期、查勘安排延迟、定损金额争议、资料反复补传、代位追偿流程复杂、内部审批层层签字。据《保险法》相关要求,保险人应及时核定、通知和赔付,但企业侧的资料准备和配合程度同样决定速度。建议企业建立“理赔日历”:出险后24小时内报案,48小时内提交初步证据,每周跟踪查勘与定损进度,对争议金额及时引入第三方评估。同时指定固定对接人,授权小额快赔额度,把常见资料清单模板化。
技术层面,线上报案、影像上传、电子单证、进度看板都能缩短周期。更重要的是,把理赔数据反向用于风险管理:哪些路线出险率高、哪些装卸点容易刮擦、哪些车型玻璃易损、哪些司机需要再培训。理赔不是终点,而是下一轮投保和运输SOP优化的起点。
五、把保险管理嵌入运输SOP:四个可执行动作
第一个动作,投保前做风险盘点。按车型、车值、路线、季节、装卸方式、仓储时长分类,识别高风险组合。第二个动作,保单与合同对齐。责任范围、免赔约定、理赔时效、追偿机制要在运输合同中写清楚,避免“保单赔不了、合同追不到”。第三个动作,过程证据数字化。交接单、影像、轨迹、温控、电池数据统一归档,形成可检索的证据链。第四个动作,季度理赔复盘。统计出险原因、赔付周期、免赔损失,调整保额、附加险和承运商考核。
对主机厂、经销商集团、二手车商、租赁公司、展会与活动方而言,保险不是单纯的成本项,而是交付确定性的一部分。商品车物流的竞争,正在从“能不能运”转向“运得稳、赔得快、证据全”。能哟运车面向行业客户与企业客户,提供汽车物流与商品车运输解决方案,在运输组织、过程可视化、交接取证、异常处理与理赔协同等环节,帮助企业把风险控制前置,减少理赔扯皮。若您正在优化商品车运输与保险管理流程,欢迎致电能哟运车全国客服电话 400-879-0958,共同梳理适合您业务场景的运输与风险方案。
联系客服
如需咨询报价或托运方案,可拨打全国客服电话 400-879-0958,或扫码添加能哟运车客服微信: